Au 30 septembre 2026, BNP Paribas présente le potentiel en numéraire le plus élevé parmi les quatre offres nationales vérifiées ici si les deux primes prévues sont obtenues et si toutes leurs conditions sont remplies. Cette campagne arrive toutefois à échéance le 30 septembre 2026. Pour une souscription après cette date, Crédit Agricole affiche jusqu’à 100 € jusqu’au 31 décembre 2026. La « meilleure » prime dépend donc à la fois du montant accessible, de la date de souscription et des conditions à respecter.
Ce que signifie vraiment « meilleure prime » en 2026
Réponse directe : le montant affiché n’est qu’un premier critère. Pour comparer correctement les offres, il faut séparer le cash réellement versé, les éventuelles économies tarifaires, les conditions d’éligibilité, la mobilité bancaire et la date de fin de la promotion.
Une prime de bienvenue peut être liée à l’ouverture d’un premier compte, tandis qu’un second avantage peut dépendre d’un service de mobilité bancaire. Ces composantes ne doivent pas être fusionnées comme si elles constituaient une somme automatiquement acquise. Un montant présenté « jusqu’à » correspond à un maximum conditionnel : le lecteur doit donc vérifier quelles actions déclenchent effectivement chaque versement.
Méthode de comparaison : ce comparatif sépare les sommes versées en numéraire des économies de cotisation ou d’autres avantages tarifaires. Il évite ainsi de gonfler artificiellement une récompense en additionnant des bénéfices de nature différente.
La prime n’est pas non plus le seul élément pertinent pour choisir un compte. Les services courants, la carte, les moyens de paiement et les conditions d’utilisation peuvent peser davantage sur la durée. Un panorama des services bancaires courants permet d’élargir cette comparaison au-delà de l’avantage ponctuel d’ouverture.
La date joue enfin un rôle déterminant. Une offre qui est la plus généreuse un jour donné peut disparaître dès le lendemain. Les promotions étudiées ci-dessous sont donc comparées avec une date de vérification commune, afin que le montant ne soit jamais séparé de sa période de validité.
Comparatif des primes vérifiées au 30 septembre 2026
Le tableau ci-dessous compare les quatre offres sur la même base : cash confirmé par les pages officielles, condition structurante et date limite lorsque celle-ci est explicitement indiquée. Il ne prétend pas couvrir toutes les campagnes régionales ni toutes les banques françaises.
| Banque | Cash confirmé | Condition structurante | Date ou période | Provenance |
|---|---|---|---|---|
| BNP Paribas | 80 € de bienvenue + 80 € de mobilité, sous conditions | Première ouverture éligible, opérations carte et mobilité Facilimouv’ selon les conditions de l’offre | Offre vérifiée jusqu’au 30/09/2026 inclus | BNP Paribas |
| Crédit Agricole | Jusqu’à 100 € : 50 € à l’ouverture + 50 € liés à la mobilité | Premier compte et offre éligible, avec conditions de mobilité et de conservation | 28/07/2026 au 31/12/2026 | Crédit Agricole |
| LCL | 80 € | Ouverture via l’application LCL Mes Comptes avec souscription au service de mobilité bancaire | 15/09/2026 au 23/10/2026 | LCL |
| SG | 80 € actuellement affichés | Souscription au Service Bienvenue de mobilité bancaire | Page active vérifiée le 30/09/2026 | SG |
Selon BNP Paribas, la prime de bienvenue de 80 € concerne une première ouverture éligible et suppose notamment au moins 10 opérations par carte dans les trois mois suivant la réception de la carte. Les conditions de l’offre BNP Paribas prévoient également 80 € supplémentaires pour une demande de mobilité Facilimouv’ initiée au plus tard le 30 septembre 2026, sous réserve de respecter les délais de finalisation.
Cette configuration signifie que les deux avantages doivent rester distincts. L’addition des deux montants donne un potentiel de 160 € si toutes les conditions sont remplies, mais ce total est une analyse du comparatif et non une prime unique affichée comme telle.
Crédit Agricole présente de son côté jusqu’à 100 €, répartis entre 50 € pour l’ouverture d’un premier compte avec une offre éligible et 50 € liés à la mobilité bancaire. L’offre d’ouverture de compte Crédit Agricole vérifiée couvre la période du 28 juillet au 31 décembre 2026 et prévoit également des conditions de conservation après le versement de la prime.
LCL propose 80 € avec une ouverture de compte via l’application LCL Mes Comptes et la souscription au service de mobilité bancaire. L’offre de bienvenue LCL est annoncée, dans le périmètre vérifié, du 15 septembre au 23 octobre 2026. Le montant ne doit donc pas être présenté comme une simple prime d’ouverture indépendante de la mobilité.
SG affiche pour sa part 80 € pour la souscription au Service Bienvenue d’aide à la mobilité bancaire sur la page vérifiée le 30 septembre 2026. Le brief ne permet pas d’ajouter une autre prime d’ouverture actuelle : d’anciennes campagnes ne doivent donc pas être réutilisées comme si elles étaient encore en vigueur.
Quelle offre choisir selon la date et votre priorité ?
Dans ce comparatif daté du 30 septembre 2026, le cumul potentiel des deux primes BNP Paribas atteint 160 € si toutes les conditions sont remplies. Cette conclusion est strictement limitée aux quatre offres nationales vérifiées et ne constitue ni un classement global des banques ni une conclusion valable après l’échéance de la campagne.
- Souscription le 30 septembre 2026 :
BNP Paribas présente le potentiel en numéraire le plus élevé dans le périmètre comparé, à condition d’être éligible aux deux primes et de respecter l’ensemble de leurs conditions.
- Souscription après le 30 septembre 2026 :
dans les offres principales comparées restant ouvertes, Crédit Agricole affiche jusqu’à 100 € jusqu’au 31 décembre 2026, contre 80 € chez LCL jusqu’au 23 octobre 2026.
- Mobilité bancaire non souhaitée :
il faut revenir au montant associé à la seule ouverture lorsque le brief l’établit, sans additionner le bonus de mobilité.
Cette grille repose sur trois critères visibles : montant en numéraire, durée de validité et conditions d’obtention. Elle ne normalise pas le coût annuel de chaque compte et ne convertit pas la gratuité d’une carte ou d’un forfait en cash. Elle permet donc de répondre à la question de la prime, pas de désigner la banque la moins chère ou la plus adaptée à tous les profils.
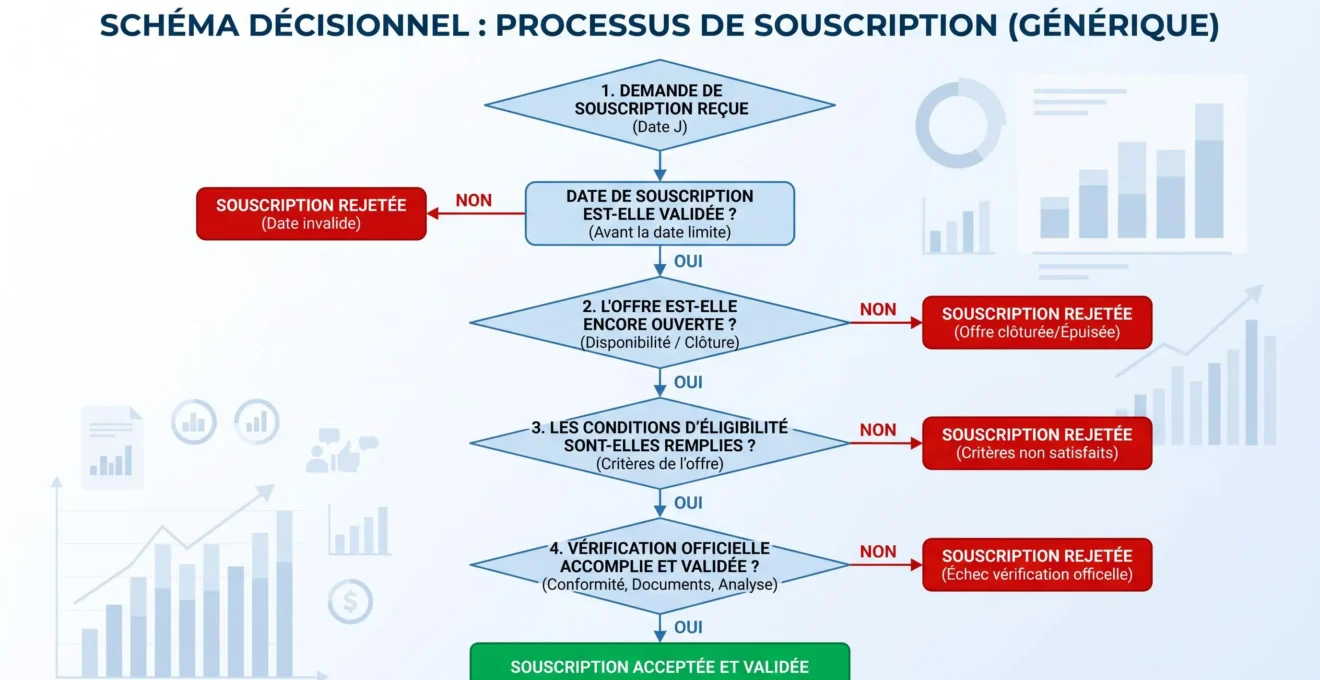
À vérifier avant de décider : les promotions bancaires sont volatiles. Une offre peut être prolongée, remplacée ou arrêtée ; les conditions officielles doivent donc être vérifiées à nouveau le jour de la souscription.
La comparaison doit aussi rester proportionnée à l’enjeu. Une prime ponctuelle peut être intéressante, mais elle ne suffit pas à évaluer la qualité globale d’un compte bancaire, ses frais récurrents ou l’adéquation de ses services aux besoins du titulaire.
Les vérifications à faire juste avant d’ouvrir le compte
Avant toute ouverture, la meilleure protection contre une mauvaise interprétation consiste à contrôler la page officielle de l’offre le jour même. Il faut notamment vérifier l’éligibilité en tant que nouveau client, la formule ou la carte requise, les opérations éventuellement demandées, la mobilité bancaire et les modalités de versement.
- Vérifier la date limite
Une campagne peut cesser le jour prévu ou être remplacée par une nouvelle offre.
- Contrôler l’éligibilité
Vérifier que le statut de nouveau client, le type de compte et l’offre souscrite correspondent aux conditions publiées.
- Identifier les actions nécessaires
Distinguer ce qui dépend de l’ouverture, des opérations carte ou d’un service de mobilité bancaire.
- Lire les modalités de versement
Conserver les conditions applicables afin de pouvoir vérifier ensuite que les étapes demandées ont bien été réalisées.
- Comparer les coûts récurrents séparément
Ne pas laisser une prime ponctuelle masquer la carte, les services inclus ou les frais susceptibles de compter sur la durée.
Le choix peut également dépendre de l’usage prévu du compte. Pour un projet à deux titulaires, il peut être utile de choisir une banque pour ouvrir un compte joint selon des critères adaptés à ce fonctionnement plutôt que de se limiter à la prime d’entrée.
La même logique s’applique aux fonctionnalités du quotidien : après avoir comparé la récompense d’ouverture, il reste pertinent de comparer les services inclus dans une banque en ligne afin de replacer l’avantage promotionnel dans l’usage réel du compte.
Cette lecture évite deux erreurs fréquentes : choisir uniquement sur le montant facial, ou comparer des offres qui ne sont plus simultanément disponibles. La prime reste un avantage ponctuel ; son intérêt réel dépend de la possibilité de remplir les conditions sans modifier artificiellement ses habitudes bancaires.
En synthèse, le 30 septembre 2026, BNP Paribas ressort dans ce périmètre sur le montant potentiel en numéraire si les deux primes peuvent être cumulées dans les conditions prévues. Dès le lendemain, cette conclusion doit être revalidée ; parmi les offres comparées encore ouvertes, Crédit Agricole conserve alors un maximum annoncé de 100 € jusqu’au 31 décembre 2026. La décision finale doit donc partir de la date réelle de souscription, puis des conditions que le client est effectivement en mesure de remplir.