Lorsque vous déposez de l’argent sur un compte courant, la banque peut utiliser ses ressources pour financer ses activités. Pourtant, vous pouvez normalement effectuer des virements, payer par carte ou retirer des espèces. Ce fonctionnement repose sur un principe essentiel : la banque vous doit le montant inscrit sur votre compte et organise ses liquidités pour honorer vos opérations.
Elle n’a donc pas besoin de conserver chaque dépôt sous forme de billets réservés à son propriétaire. En revanche, elle doit gérer ses ressources pour répondre aux demandes de paiement et de retrait, dans les conditions applicables au compte. Comprendre cette différence permet de distinguer la disponibilité habituelle de l’argent des limites pratiques et des risques exceptionnels.
L’argent déposé n’est pas conservé dans une enveloppe
Selon la Banque de France, la création de monnaie scripturale peut résulter de l’octroi d’un crédit : le montant est inscrit au compte de l’emprunteur. Les fonds visibles sur les comptes ne correspondent donc pas nécessairement à des billets conservés physiquement.
Quand vous versez 1 000 euros sur votre compte courant, cette somme devient un avoir bancaire à votre nom. Juridiquement et comptablement, vous détenez une créance sur la banque : elle vous doit cette somme. De son côté, elle comptabilise le dépôt comme une dette envers vous.
Cette distinction explique pourquoi votre argent peut rester utilisable alors que la banque exerce des activités de financement. Ce qui compte pour vous n’est pas la conservation de billets précis, mais la capacité de l’établissement à exécuter les opérations autorisées.
À retenir : Le solde de votre compte correspond à une somme que la banque vous doit. Cette obligation ne signifie pas qu’elle conserve les mêmes billets dans une réserve à votre nom.
Comprendre que les dépôts participent aux activités bancaires peut aussi conduire à s’interroger sur les projets financés. Le Crédit Coopératif présente sur sa page d’ouverture de compte, accessible par ce lien, des forfaits bancaires et une démarche d’orientation des financements vers des projets notamment écologiques et solidaires. Cette information peut éclairer le choix d’un établissement, sans constituer une garantie particulière de disponibilité des fonds.
Prêter de l’argent ne revient pas à transférer votre dépôt
Il serait inexact d’imaginer qu’une banque prend directement vos 1 000 euros pour les remettre à un emprunteur identifié. Lorsqu’une banque commerciale accorde un crédit, elle peut créer de la monnaie scripturale en inscrivant le montant emprunté sur le compte du bénéficiaire.
Le prêt figure alors parmi les actifs de la banque, tandis que le dépôt créé représente une dette envers le titulaire du compte. Les crédits participent ainsi à la création monétaire, sans que cette capacité soit illimitée : les banques restent soumises aux règles prudentielles, aux coûts de financement et à la politique monétaire.
Les dépôts, les crédits et les liquidités sont donc liés, mais ne constituent pas un simple circuit dans lequel chaque euro déposé correspondrait exactement à un euro prêté.
Comment les banques assurent-elles les paiements et les retraits ?
Le ministère de l’Économie explique dans sa présentation du fonctionnement des dépôts bancaires que les paiements sortants et les encaissements modifient les ressources des établissements. Les banques effectuent également des règlements entre elles, notamment après compensation des mouvements : elles doivent donc gérer leurs besoins de liquidité.
La liquidité bancaire désigne la capacité d’une banque à disposer des moyens nécessaires pour régler ses obligations lorsqu’elles arrivent à échéance. Elle s’appuie notamment sur les flux entrants, les réserves auprès de la banque centrale, les actifs facilement mobilisables et les financements accessibles sous conditions.
Cette gestion est indispensable parce qu’un dépôt à vue peut être utilisé rapidement, alors qu’un prêt immobilier, par exemple, est généralement remboursé sur plusieurs années. La banque doit donc concilier des engagements de durées différentes.
Les opérations ne produisent pas toutes les mêmes mouvements de liquidité. Un virement entre deux clients d’un même établissement peut être réalisé par des écritures internes. Un virement vers une autre banque peut nécessiter un règlement entre établissements. Les encaissements reçus compensent également une partie des paiements sortants.
Prenons un exemple fictif : votre compte présente un solde intégralement disponible de 1 000 euros. Vous effectuez un virement de 200 euros, sans autres mouvements ni frais. Votre nouveau solde est de 800 euros. Si le bénéficiaire possède un compte dans votre banque, le transfert peut être réalisé par des écritures internes, sans transfert de liquidités vers un autre établissement. S’il possède un compte dans une autre banque, votre établissement doit participer au règlement interbancaire correspondant. Ses besoins de liquidité dépendent alors des paiements sortants et des encaissements, dont certains peuvent se compenser. La banque doit disposer des ressources nécessaires pour honorer ce règlement, même si une partie de ses actifs correspond à des crédits remboursables à long terme.
Le fonctionnement simultané des engagements envers les déposants, des crédits et des liquidités peut être représenté par un schéma simplifié. Il distingue la dette de la banque envers ses clients des moyens qu’elle mobilise pour exécuter les paiements.
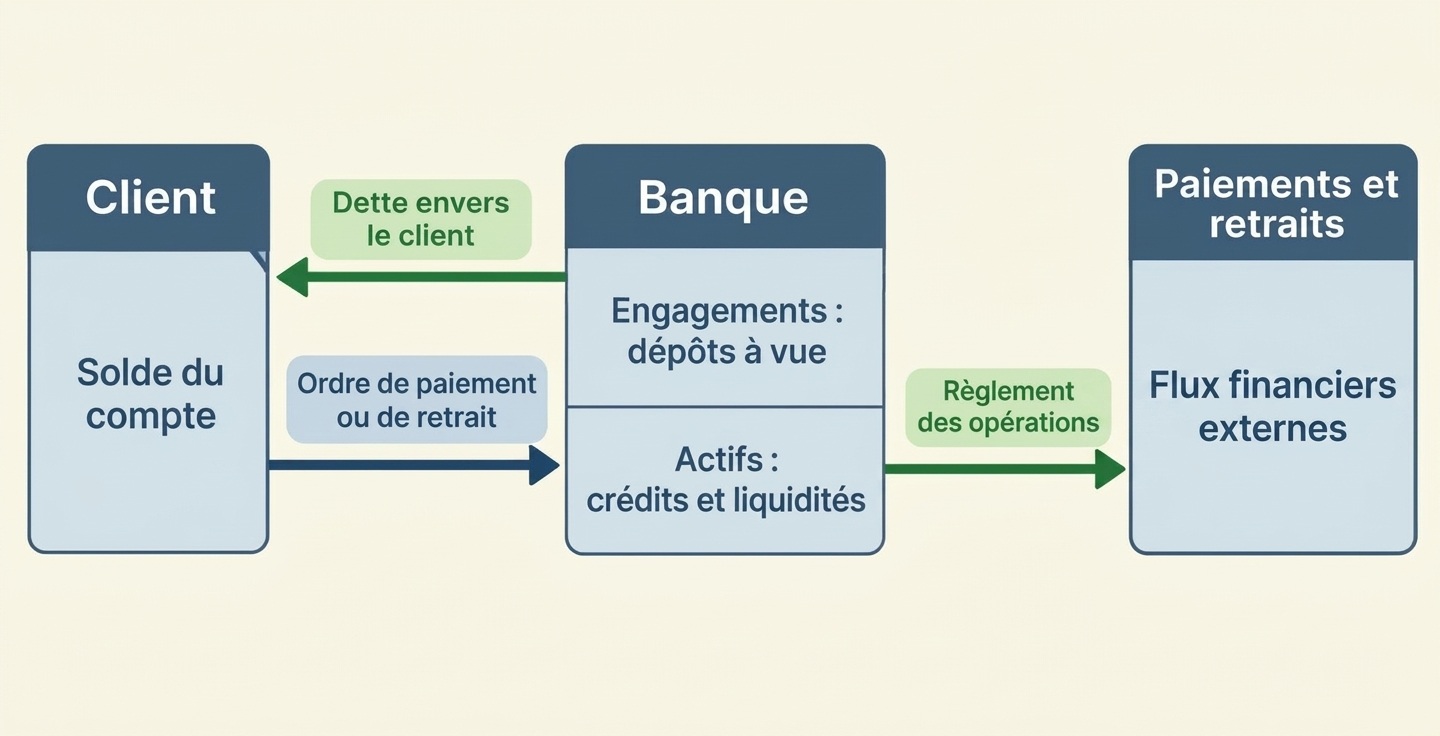
Le fait que tous les déposants ne retirent pas simultanément leurs fonds facilite cette organisation. Mais cela ne supprime pas le risque de tensions : si les sorties dépassent les liquidités mobilisables, un établissement peut rencontrer des difficultés.
Disponible ne veut pas dire retirable sans aucune limite
Avoir suffisamment d’argent sur son compte ne signifie pas nécessairement pouvoir effectuer n’importe quelle opération, pour n’importe quel montant, à tout moment. Il faut distinguer le solde créditeur, les fonds immédiatement utilisables et les limites propres au moyen de paiement.
| Situation | Ce que cela signifie | Vérification utile |
|---|---|---|
| Plafond de carte atteint | La limite du moyen de paiement est atteinte, même si le compte reste approvisionné. | Consulter le plafond et sa période de calcul. |
| Opération en attente | Le montant utilisable peut différer du solde comptable affiché. | Contrôler les mouvements et le solde disponible. |
| Retrait d’espèces important | Le distributeur ou l’agence peut imposer des modalités pratiques. | Vérifier la limite et les conditions de retrait. |
| Blocage légal ou incident | Une restriction particulière peut empêcher certaines opérations. | Identifier le motif applicable auprès de la banque. |
Par exemple, si votre carte a atteint son plafond hebdomadaire de retrait, vous ne pourrez peut-être plus obtenir d’espèces au distributeur avec cette carte, même si votre compte contient encore plusieurs milliers d’euros. Cela ne signifie pas automatiquement que la banque a immobilisé votre dépôt.
Un compte suffisamment approvisionné ne garantit pas que tous les distributeurs permettent de retirer la somme souhaitée aux mêmes conditions. Les conditions de retrait aux distributeurs dépendent notamment de la carte utilisée, des plafonds et des éventuels frais.
Que devient le compte courant si la banque fait faillite ?
En France, la garantie des dépôts bancaires couvre notamment les comptes courants éligibles, dans la limite de 100 000 euros par client et par établissement bancaire. En cas d’indisponibilité des dépôts relevant du dispositif, le FGDR prévoit une indemnisation dans un délai de sept jours ouvrables. Cette protection exceptionnelle ne se confond pas avec un retrait quotidien.
Si vous détenez plusieurs comptes couverts dans le même établissement, leurs soldes sont en principe additionnés pour apprécier ce plafond. Des règles spécifiques existent pour certains dépôts exceptionnels. Cette protection repose sur un dispositif légal français, et non sur la conservation physique de vos billets.
Le retrait d’espèces reste une opération bancaire ordinaire, distincte de l’indemnisation exceptionnelle qui peut intervenir lorsque les dépôts deviennent indisponibles dans les conditions prévues par le dispositif de garantie.
La distinction est importante : en fonctionnement normal, c’est votre banque qui exécute vos opérations. Lorsqu’une défaillance déclenche le mécanisme de garantie, c’est le dispositif d’indemnisation qui intervient selon ses propres conditions et délais. La garantie des dépôts ne promet donc pas un accès instantané aux fonds en toutes circonstances.
Trois vérifications avant d’utiliser une somme importante
Avant une opération importante, appliquez ces trois contrôles dans l’ordre.
- Consultez le solde utilisable et les opérations déjà engagées, notamment celles qui ne sont pas encore définitivement comptabilisées.
- Vérifiez les plafonds et les éventuelles limites du moyen de paiement choisi, en tenant compte de leur période de calcul.
- Si vous retirez des espèces, contrôlez les conditions, les frais éventuels et les modalités pratiques prévues par votre banque.
Ces contrôles préparent vos opérations ; ils ne mesurent pas la solidité financière de la banque.
La disponibilité de l’argent repose ainsi sur l’obligation de la banque d’honorer les opérations et sur sa gestion des liquidités, pas sur la conservation de chaque dépôt sous forme de billets. Au quotidien, la démarche la plus utile consiste à contrôler le solde mobilisable, les mouvements et les plafonds avant une opération importante. Les outils de suivi du compte bancaire permettent d’approfondir ces vérifications et les fonctions proposées par les applications bancaires.